
Cena ropy za 100 nebo za 20 dolarů?
Poslední měsíce jistě není nouze o souběh událostí vedoucím k zajímavým pohybům na trhu. A tak je není od věci sledovat indexy volatility chicagské burzy CBOE. Není to ani tak akciový trh, který jakoby ignoroval dění kolem Řecka a v podstatě implicitně předpokládá, že to nakonec pohodlně v měnové unii zůstane. Volatilita amerických akcií je jen kolem 5% nad 200-denním průměrem. Taktéž koeficient průměrné roční korelace mezi S&P 500 a S&P Europe 350 se dostal na hodnotu 0,59 ve srovnání s tříletým průměrem 0,76 a desetiletým 0,88. Nervóznější je měnový trh, kde CBOE/ CME euro vol index je zhruba 44% nad 200-denním průměrem. Nejvyšší napětí lze pozorovat však na trhu s ropou, kde je Oil volatility index je přes 80% výše než 200-denní průměrná hodnota.
A tak není divu, že po posledním probuzení ceny ropy z klesajícího trendu z poloviny minulého roku se začínají objevovat zcela odlišné scénáře směrování jejího kurzového vývoje. Například bývalý vrcholný představitel Shell v USA John Hofmeister odhaduje v tomto roce 80-90 a začátkem příštího kolem 100 USD za barel. Miliardář a texaský magnát T. Boone Pickens zase vidí cenu přes 100 USD během roku až roku a půl. Problém je v tom, že oba jsou velmi zainteresování v projektech na uplatnění zemního plynu namísto benzínu v dopravním průmyslu a hold by zřejmě cenovou úroveň černého zlata z léta 2014 opětovně brzy rádi viděli. Oproti tomu stojí newyorská Citibank, která odhaduje potenciální propad k 20 USD za barel z důvodu technologického pokroku restartu břidlicových vrtů při jakémkoliv zvýšení ceny komodity nahoru a dále inovacích geologického mapování a seizmického výzkumu.
Tak tedy kterým směrem cena půjde?
O směřování a nabídkově poptávkové situaci jsme se krátce zmínili koncem ledna a dále stojí připomenout následující. To, že cena koncem ledna začala růst ze dna, je spíše retracement z klesajícího dlouhodobějšího poklesu než býčí trh. K tomu přispěly rovněz zprávy z možných omezení produkce v Libyi a hlavně statistiky poklesu počtů vrtů v USA. Geopolitické riziko je skutečným problémem a opravdu odtuď může přijít změna trendu směrem nahoru v případě výraznějších výpadků, stejně tak, když se Saudská Arábie a nebo další velcí hráči rozhodnou utáhnout kohoutky. U počtu vrtů v USA jsou informace prezentované médii velmi zjednodušené. Největší pokles byl zaznamenán v podstatě ne tak významných oblastech, které spíše marginálně participovali na “zlaté horečce” břidlicové těžby. Oblasti Severní Dakoty a Texasu, která přisěla z 80% k růstu americké produkce během posledních let zaznamenali pokles vrtů ani ne 10%. (Citibank například odhaduje, že i 50% pokles počtů vrtů může vést celkově k růstu produkce v tomto roce z důvodů zvyšování produktivity).
Globální nabídka překračuje poptávku v řádu 2 miliónů barelů za den. Podle OPECu má jeho produkce v tomto roce navíc růst o 400 tisíc barelů za den a země mimo kartel mají zvýšit svou nabídku na dvojnásobek. Rekordní zásoby v USA nejsou jedným faktorem nabídkové strany. V Evropě a Asii jsou zásobníky zaplněny z 80%. Pohlédněme jaký je vývoj zásob ropy v zemích OECD oproti 5-letému průměru (hnědé obdelníky), klikněte na obrázek pro zvětšení:
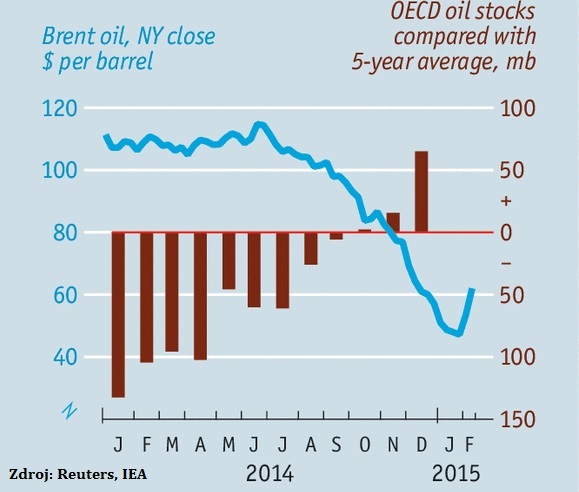
Vracíme se tak k fenoménu poptávky, která je, ceteris paribus, rozhodující v danou chvíli k fundamentálnímu pohybu ceny výrazněji vzhůru. Ta je však podle Mezinárodní energetické agentury (IEA) růst až v druhé polovině roky, do té doby má stagnovat.
IT inovace pro snížení poptávky
Z hlediska poptávkové strany nejsou pro využití produktu ropy v dopravním průmyslu příznivé zprávy z kalifornské Silicon Valley (kde jistě o téměř každodenní fascinující zprávy o inovacích není nouze) o dalšch projektech elektro-automobilů, tentokrát iCar od Applu. Jistě v historii už různých nápadů náhrady fosilních paliv bylo mnoho, takže se to jistě bere s určitou rezervou. Nicméně, určitý úspěch Tesly nemusí být od věci. Rozhodující v tomto ohledu bude jistě cenová relace v porovnání s klasickými benzínovými automobily ať již při jeho nákupu, tak následně při spotřebě energie při provozu. Dále pak překonání omezení tak zvané “range-anxiety”, to jest délky dojezdu pro vyčerpání po nabití v porovnání s benzínovými modely. V tomto ohledu jsou zajímavé projekty k zefektvnění baterií ať už od výzkumných center při univerzitách v Yalle a MIT v příadě “lithium-air” typů nebo například “solid state lithium ion” typu od firmy Seeo, a podobně.
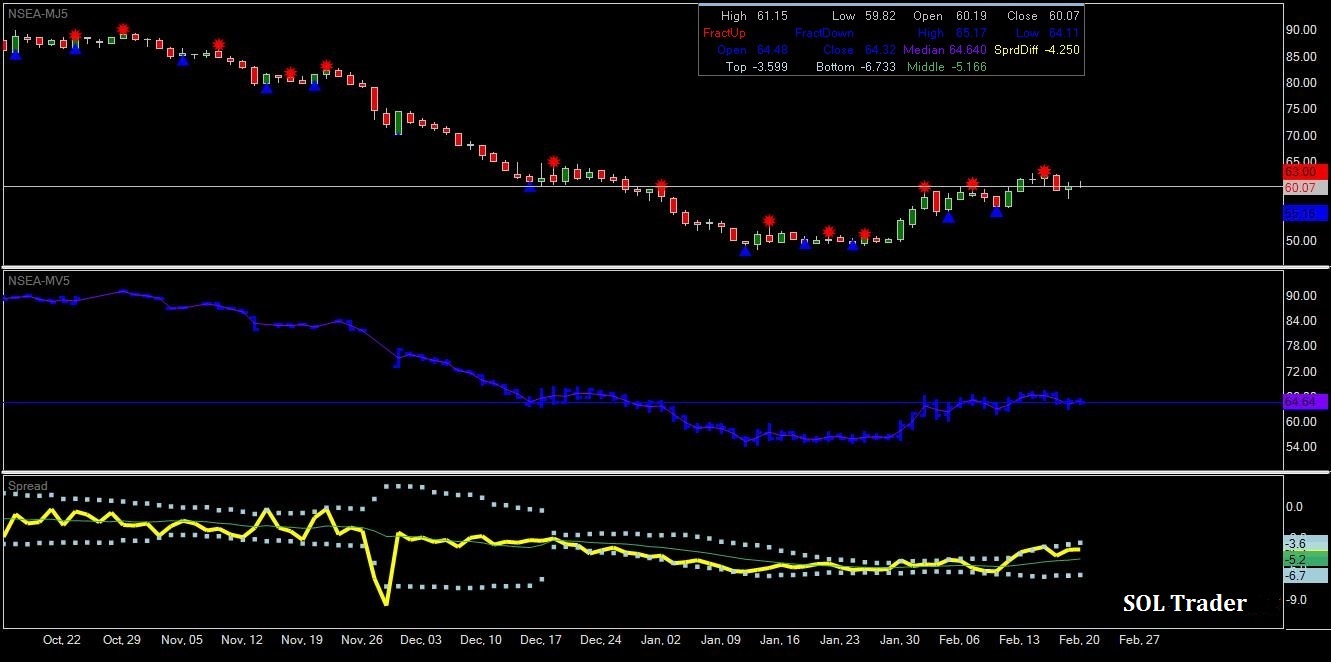
Závěrem se pojďme podívat na vývoj ceny aktivního dubnového kontraktu severomořského koše ropy Brent na americké burze ICE a jeho komoditního spreadu s posunutým o půl roku do října, kde je patrné stále contango, to jest cena kalendářně bližších kontraktů nižší než vzdálenějších (SOL Trader, denní data), klikněte na obrázek pro zvětšení:
Průvodce burzou a investicemi
- – Akcie
- – FOREX
- – Indexy
- – Futures
- – Opce a další
Ke stažení ZDE